


📰今日のニュース
今日は住宅ローン減税について。
💹マーケット
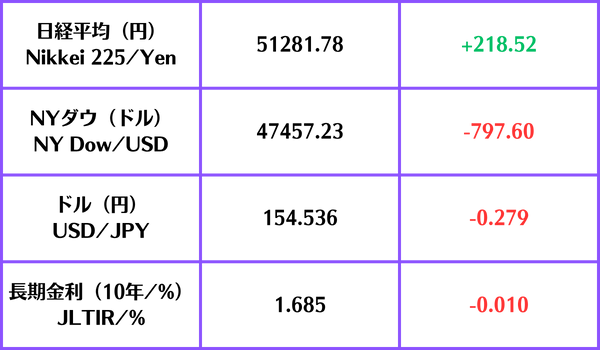
🎹イントロ
住宅ローン減税は、もともと新築住宅の取得を主な対象として始まりました。
「一国一城の主になりたい」という戦後のサラリーマンの夢を叶えるとともに、住宅メーカーの販売支援の側面も持ち続けてきました。
新築の場合、減税の恩恵を最大13年間受けることができ、省エネ性能や住宅の広さなどの条件を満たすことで大きな控除額が期待できます。
一方で中古住宅も制度の対象にはなっていますが、控除期間が10年と短くなるほか、耐震性や築年数といった厳しい条件があります。
そのため、「新築優遇」の構造が続いており、これでよいのかと疑問を持つ人がいるのも確か。
中古住宅の価値が見直されている今、「中古には減税で支援しなくて良いのか?」は改めて問われる必要があるのでは?と思っています。
ひとまず、「なぜ条件面積の引き下げ」につながっているのか?を一緒に見ていきます。
☝️一面のワケ
社会の変化を受けて住宅ローン制度の導入以来初めて条件の引き下げが行われる。
📚目次
”基準面積”引き下げの意味
ただ引き下げるだけでよいのか
制度の限界
🪅ポイント
住宅ローン減税が適用される面積が50平方米→40平米に引き下げられる
背景にあるのは社会の変化による家族構成の変化等がある
住宅の居住面積はこの間下がり続けてきており住宅環境の質の低下が懸念される
🏠”基準面積”引き下げの意味
住宅ローン減税の基準を「50平方メートル以上」から「40平方メートル程度」に引き下げる方針は、単なる税制見直しではなく、社会が前提としてきた「家族のかたち」の変化を映す政策転換です。
